半主动式汽车减震器作为智能底盘系统的核心执行部件,能够根据车辆行驶状态、路面激励及车身运动信息动态调节阻尼力,在降低能耗和系统复杂度的同时实现舒适性、操纵稳定性与轮胎接地性能的动态平衡。根据QYResearch统计预测,2025年全球半主动式汽车减震器市场销售额约48.00亿美元,预计2032年将增至81.73亿美元,2026-2032年复合增长率(CAGR)为7.9%。2025年全球产量达1091.2万套,平均售价约440美元/套。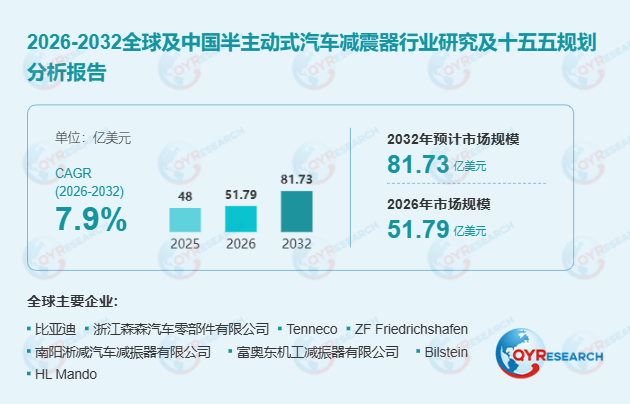
技术路线:CDC主导商业化,磁流变加速突破
半主动式汽车减震器的主要技术路线包括连续阻尼控制(CDC)、磁流变控制(MRC)、智能阻尼控制(SDC)及双级阀阻尼控制(DSV)等。其中,CDC技术凭借性能、控制能力和制造成熟度之间的平衡,已成为商业化应用最广泛的技术路线。磁流变减震器(MRC)则凭借毫秒级响应和阻尼力连续可调的优势,正从高端车型向更广泛价位区间渗透。2025年被业界视为中国磁流变技术的"元年"——京西智行第四代MagneRide®磁流变减震器实现全面国产化量产,响应频率达每秒1000次,深圳与张家口"一南一北"双基地年产能达200万支;同年,科亿国际首条自动化磁流变减震器产线在嘉兴下线,年产能40万支。此外,中国汽车工程学会已将《乘用车磁流变减震器技术要求及台架试验方法》列入第一批引领性团体标准项目,覆盖阻尼力响应时间、功耗、耐久性等15项性能指标,有望填补该领域标准空白。
需求驱动:新能源汽车成为核心增长引擎
电动汽车正成为半主动式汽车减震器增长最快的应用方向。新能源汽车因电池系统增加整车重量、质量分布变化显著,对悬架舒适性、稳定性和能效控制提出更高要求,为半主动式减震器提供了重要增量空间。首先,高端驾驶舒适性需求提升和车辆操控性能要求提高,推动电子控制悬架从高端车型向中端车型下沉。其次,汽车企业逐渐将智能底盘技术作为差异化竞争的重要组成部分,主机厂配套渠道仍是主要应用渠道,因半主动式减震器需与整车悬架调校、电子架构和量产验证深度结合。此外,随着先进悬架技术逐步普及,后市场升级和替换市场也将成为潜在增长方向。
产业链结构:从机械部件向综合解决方案演进
半主动式汽车减震器产业链上游涵盖钢材、铝合金、精密加工件、液压油、密封件、控制阀、电子元器件、传感器、微控制器及磁性材料等,机械精密部件和电子控制元件共同决定产品性能与成本结构。中游主要由汽车悬架供应商和底盘技术企业构成,负责减震器设计、可变阻尼技术开发、电子控制集成、标定测试及规模化生产。下游涵盖乘用车、新能源汽车、商用车制造商及后市场服务企业。行业价值创造正由传统机械减震器制造向"硬件部件+电子控制系统+软件算法+整车标定+生命周期服务"的综合解决方案方向转变。
竞争格局:全球巨头与中国本土企业协同发力
全球半主动式汽车减震器市场竞争主体包括Tenneco、ZF Friedrichshafen、Bilstein、Astemo、KYB Corporation、HL Mando及京西智行(BWI)等。京西智行作为全球唯一具备磁流变悬架大规模量产能力的企业,截至2025年10月,其MagneRide®磁流变减震器全球累计产量已超1100万支,配套车型覆盖兰博基尼、法拉利、保时捷、奔驰、宝马等50余个品牌,累计超300万辆;在国内市场,已获取磁流变悬架订单超200万辆,客户包括比亚迪、零跑、吉利等头部车企。中国本土企业如南阳淅减、浙江戈尔德智能悬架、万向钱潮等依托本土供应链和成本优势不断扩大市场影响。在空气悬架领域,孔辉科技2025年上半年销售额超8亿元,完成约20万台套供货,同等性能产品成本仅为国外品牌的40%-60%,研发周期缩短至13个月。
区域市场与未来展望
亚太地区是全球半主动式汽车减震器最重要的生产和消费区域,中国市场受新能源汽车产业链完善、本土品牌快速发展及智能化配置提升驱动,需求增长显著。北美和欧洲市场则依托高端车型需求和消费者对舒适性升级的接受度,保持较强先进悬架技术需求。未来,半主动式汽车减震器将更加注重实时数据处理、预测性控制、底盘域融合以及与自动驾驶系统的协同发展。行业竞争重点将逐步转向阻尼控制算法、电子系统集成、轻量化设计、制造成本优化及新能源汽车平台适配能力。拥有硬件制造、控制算法及整车集成综合能力的供应商,将在产业链价值分配中获得更大优势。

