
中国为啥玩命发展新能源车?环保是门面石油是幌子,真相是再死磕燃油车也追不上,换赛道才是唯一活路
你去商场的停车场转一圈,充电桩占的格子越来越多,新能源车牌照在路口的密度年年在涨。这不是图表上的一条折线,是你我每天生活里正在发生的事。可你有没有认真想过一件事,中国造车这么多年,跟大众、丰田、本田搞了三十多年合资,把外国车型拆了又装、装了又拆,工厂建起来了,流水线跑起来了,合资品牌的车在中国大街上从南跑到北。然后呢?然后到了2010年代,自主品牌还是被死死压在低端市场,B级以上的车基本上是外资的天下,高端车市场更是几乎看不到国产身影。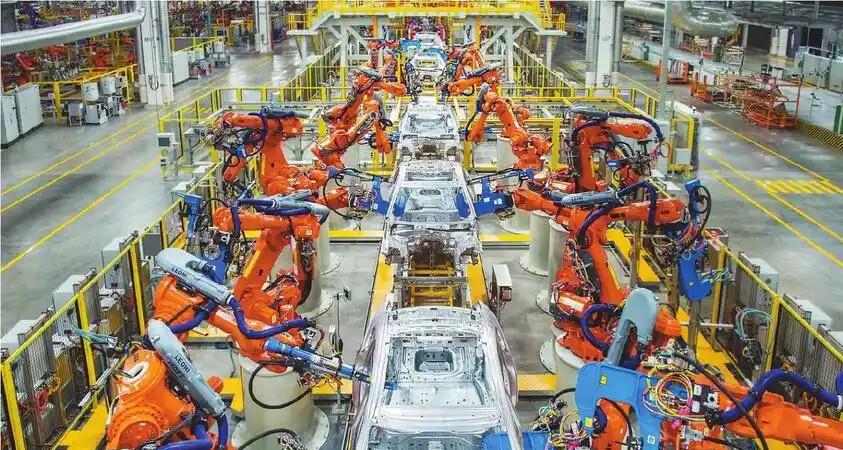
这不是消费者不爱国,是产品力确实差了一截。你说石油依赖是不是原因?说完全不是,也不公平,中国每年进口原油超过总需求的七成,油价一波动,国内加油站的牌价马上有反应,这种每天被市场盯着的感觉确实不好受。但要说发展新能源主要是为了摆脱这个,我个人感觉逻辑搞反了,石油是压力,不是方向。真正推着中国往电动这条路走的,是另一件事。
说实话,症结在哪里?就在“核心技术”这四个字上。燃油车这条赛道,德国人、日本人、美国人已经跑了一百多年,发动机的精密铸造、变速箱里那几十个齿轮的配比关系,那些让一辆车在极端温度下还能稳定运行的机械技术,背后是几代工程师积累下来的隐性知识,很多东西根本没法写进手册,只能靠人和机器一起熬出来。博世、电装、爱信,这些供应商的名字你可能没怎么听说过,但你开过的每一辆合资燃油车里,几乎都有他们的核心零件,这些东西,外资从来没有真正转让过来。
合资谈的是市场换资金,不是技术换知识,很多人绕过这一点不说,我倒觉得这里值得停一下。两国车企坐在一张桌上签合同,外资要的是进入中国市场的资格,我方提供的是本地资源和销售渠道。技术,从来不在那张合同最核心的条款里。在我眼里,这才是整件事真正的困境,在一条成熟赛道上追赶头部玩家,你缺的不只是资金,是一百年的积累,这东西没有捷径可以抄。就算你每年砸进去再多,也还是得等人家犯大错,或者等他们的技术壁垒随着时间自然松动,但这个等待的周期,长到不现实。
所以新能源这条路被认真踩下去了。电动车和燃油车,底层架构是两件不同的事,燃油车靠的是发动机加变速箱,是几千个精密机械零件的协作,是一百多年工程积累的压缩。电动车靠的是电池、电机、电控三件套,用大白话说就是:怎么把电存好、怎么把电转成动力、怎么管理这个过程。这三件事里,中国在消费电子时代积累了锂电池的技术底子,这个积累成了进入电动车时代的入场券。我寻思,这件事的关键不是说中国突然变强了,是在新赛道上,对手的护城河比燃油车时代窄得多。
再看数据:宁德时代在全球动力电池市场的份额长期在35%以上;比亚迪2023年全年新能源车销量超过302万辆,跃居全球第一,出口数字也在涨,不只是靠国内市场撑着的规模。欧洲市场、东南亚市场都有中国品牌在正面竞争,而不是躲在低价区间打价格战,这个格局,在燃油车时代是想都不用想的。
当然,有一种反驳值得认真面对:换了赛道不等于真的超车了,锂矿大头在澳大利亚和智利,车规级芯片这个点还没彻底解决,依赖关系没有消失,只不过从石油换成了锂资源和半导体。这个说法有它成立的逻辑,我不打算绕开它。但有个东西值得区分一下,石油依赖是结构性的被动:中国自有原油产量在总需求里只占不到三成,剩下靠进口,价格跟着中东局势和国际期货市场走,主动权不在自己手上。锂和芯片的缺口,至少理论上可以靠自建产能、加大研发来逐步压缩,主动性不在同一个量级上。说依赖从一种形态变成了另一种形态,没错;说局面和以前一模一样,这个判断失了准头。
要我说,对“换赛道”这个方向,我支持,不是因为它完美无缺,是因为在燃油车上死磕下去的那条路,看不到出口在哪里,不是找不到,是那个出口本来就没有留给后来者。国内现在的变化肉眼可见,中国人买车的习惯被重写了,这件事背后,是一次工业格局的真实重排。路上还有真实的约束,谁都不能说大局已定,但至少在这件事上,没有输在起跑线,这一点,放到几十年的全球汽车史里去看,已经不是一件小事了。
可话说回来,换赛道这件事,真不是喊口号那么轻松。你想想,燃油车时代,中国车企想进欧洲市场,得先过排放标准、碰撞测试、经销商网络这几道关,每一道关背后都是几十年的品牌信任在撑着。新能源车时代,这些门槛还在,但至少电池、电机、电控这三样,中国手里有牌可打。宁德时代一家企业,就把全球动力电池的定价权搅动了,这在燃油车时代,博世、电装这些供应商说了算的格局里,是想都不敢想的事。
再往细了说,比亚迪2023年那302万辆的销量,不是靠一款车打天下,是纯电和插混两条腿走路,从十万块的家用车到三十万以上的高端车型,都有能拿得出手的产品。这个产品矩阵的宽度,在燃油车时代,自主品牌根本铺不开。你回忆一下,2010年前后,国产车能卖到十五万以上的有几款?掰着手指头都数得过来。现在呢?二十万以上的国产新能源车,消费者进店看车、试驾、下单,已经不是什么新鲜事了。
这背后还有一个容易被忽略的点,就是供应链的本地化。燃油车时代,发动机和变速箱的核心零件,很多得靠进口,或者外资在中国建的独资工厂供货,自主品牌想拿货,价格和优先级都不由自己说了算。电动车时代,电池、电机、电控的供应链,中国本土企业占了大头,从正极材料、负极材料、隔膜、电解液,到电芯、模组、电池包,整条链条上都有中国公司的身影。这意味着什么?意味着成本控制、产能爬坡、技术迭代的节奏,能握在自己手里。
当然,锂矿和芯片这两件事,确实卡着脖子。锂矿大头在澳大利亚和智利,中国企业的海外布局这几年没停过,但资源这东西,不是你有钱就能马上拿到手的,得谈、得建、得等。车规级芯片更麻烦,燃油车时代,芯片用量相对少,电动车时代,一辆车上的芯片数量翻了好几倍,而且对可靠性、耐久性的要求极高,不是消费级芯片能随便替代的。这些是实打实的约束,谁都不能装看不见。
但你再想想,石油依赖这件事,中国自有原油产量在总需求里只占不到三成,剩下七成靠进口,价格跟着中东局势和国际期货市场走,这种被动是结构性的,不是你多建几个油田就能马上改变的。锂和芯片的缺口,至少理论上可以靠自建产能、加大研发来逐步压缩,主动权不在同一个量级上。说依赖从一种形态变成了另一种形态,没错;说局面和以前一模一样,这个判断失了准头。
国内现在的变化,你走进任何一家商场的地下停车场,都能感受到。充电桩占的格子越来越多,新能源车牌照在路口的密度年年在涨,这不是图表上的一条折线,是你我每天生活里正在发生的事。中国人买车的习惯被重写了,这件事背后,是一次工业格局的真实重排。路上还有真实的约束,谁都不能说大局已定,但至少在这件事上,没有输在起跑线,这一点,放到几十年的全球汽车史里去看,已经不是一件小事了。

