
普京说中国车便宜好开,俄罗斯人绕不开了,连俄标车都用中国技术当地造。
2026年10月1日瓦尔代全体会上,普京原话是“很快我们所有人都会开上中国车,是好是坏不知道,但便宜且质量好”,还把欧洲汽车、冶金、化工、制药一起点名处于危机,顺手回击“中国产能过剩”那套说法——市场肯买就不叫过剩。 按Autostat和俄方PPK口径,2026年上半年俄罗斯新乘用车60.86万辆,同比增14.8%,6月单月11.6276万辆、同比增29%。 拉达半年15.2131万辆第一,哈弗8.4113万辆第二,泰尼特约6.3996万辆第三,吉利3.6911万辆、白吉1.7833万辆进前五。 光看这张表,中国自主只拿第二和第四,可泰尼特背后是奇瑞瑞虎平台,白吉背后是吉利白俄组装,把“换标车”算回去,前五里三席以上流着中国技术。 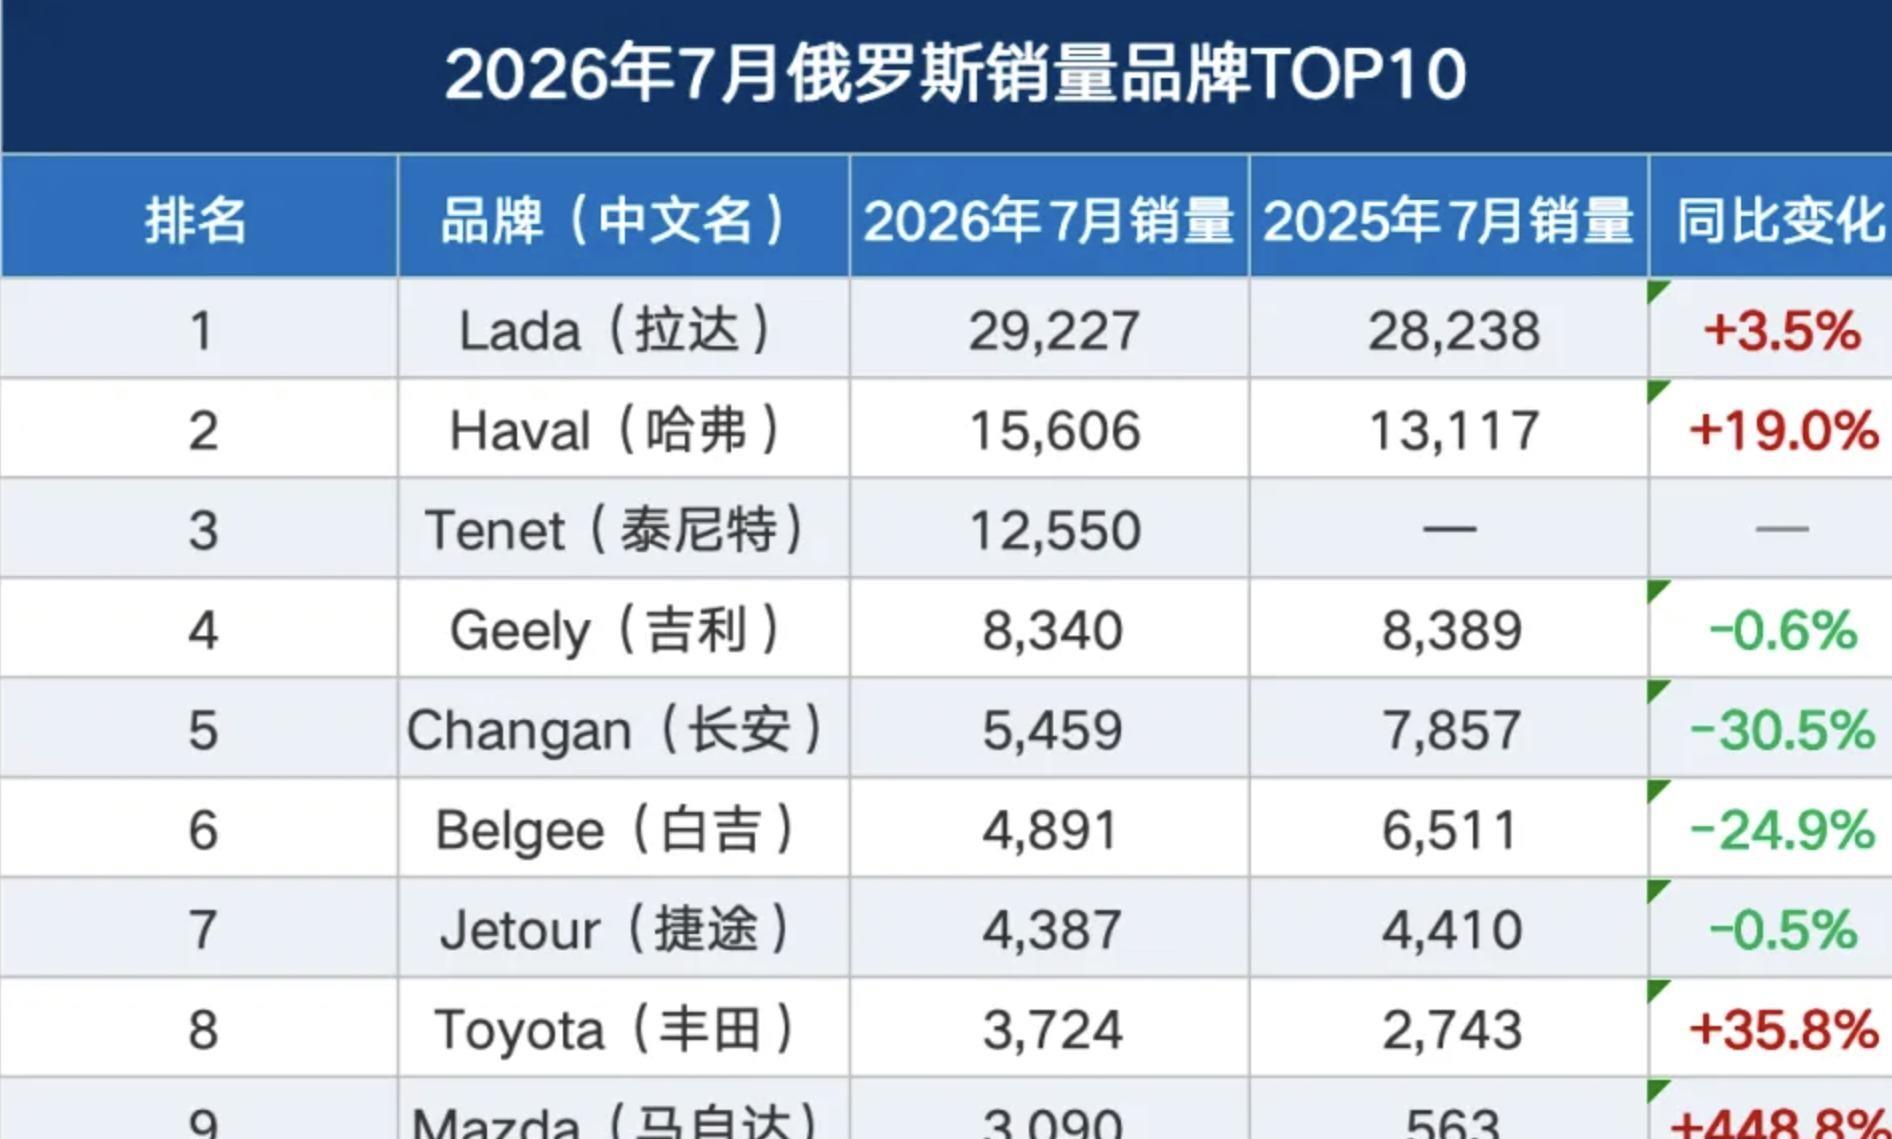
2026年8月28日下诺夫哥罗德高尔基汽车厂那场试驾更能说明底层关系。 普京坐进伏尔加K50,原话是转向几乎一根手指能操作、坐着很舒服。 K50挂俄罗斯伏尔加标,平台是吉利星越L;同批K40对应博越L/Atlas、C50对应星瑞/Preface,2026年4月发布,6月19日开售,K50起价420万卢布、C50起290万、K40起275万。 也就是说,总统试的“国产新车”,工单系统里查得到吉利零件号,车机、动力总成、电子架构都按中国平台走。 10月1日那句“大家都开中国车”,不是夸哈弗吉利车标多响,是把这种换标不换平台的事说直了。
咱们把2026年上半年细分品牌再拆一层。 哈弗半年8.4113万辆,6月单月1.6148万辆、同比76.1%,Jolion单月7870辆、同比118.2%,图拉工厂做冲压、焊接、涂装、总装,本地化率约65%,发动机厂按特殊投资合同继续补产线。 泰尼特半年6.3996万辆,6月1.2636万辆、市占10.9%;它的T7对应瑞虎7L、T4L对应瑞虎4,卡卢加工厂是原大众厂房,合作方是俄罗斯AGR,KD散件组装,不挂奇瑞标但动力总成和车机协议全是奇瑞体系。 吉利主牌半年3.6911万辆、6月7557辆;白吉半年1.7833万辆、6月5090辆,白俄罗斯明斯克附近组装,X50+就是吉利缤越,走小型SUV低价。 捷途半年进前十,Jaecoo6月2229辆,长安6月5558辆但同比下滑。 你想啊,这张表里“中国品牌”和“中国技术品牌”根本不是一回事,单按车标算份额会少算一大块。
2025年全年中国品牌在俄乘用车68.52万辆,份额51.7%,比2024年58.5%降一截。 可同期换标车在涨:泰尼特从零到半年6万多,伏尔加K系列6月才开售但平台全来自吉利,白吉同比增61.6%。 现在看修理厂比看销量榜更准——哈弗图拉供货的Jolion,低温电瓶、涡轮管路、刹车片按-30℃到-50℃备货;泰尼特卡卢加线做瑞虎散件,易损橡胶件、部分线束本地采购凑积分;白吉明斯克厂发X50+,零件号沿用吉利全球体系。 大家修车时拿诊断仪读故障码,界面是俄文,底层协议是中方定义,技师培训材料一半中文截图。 车标可以换,扳手拧的螺丝规格换不了。 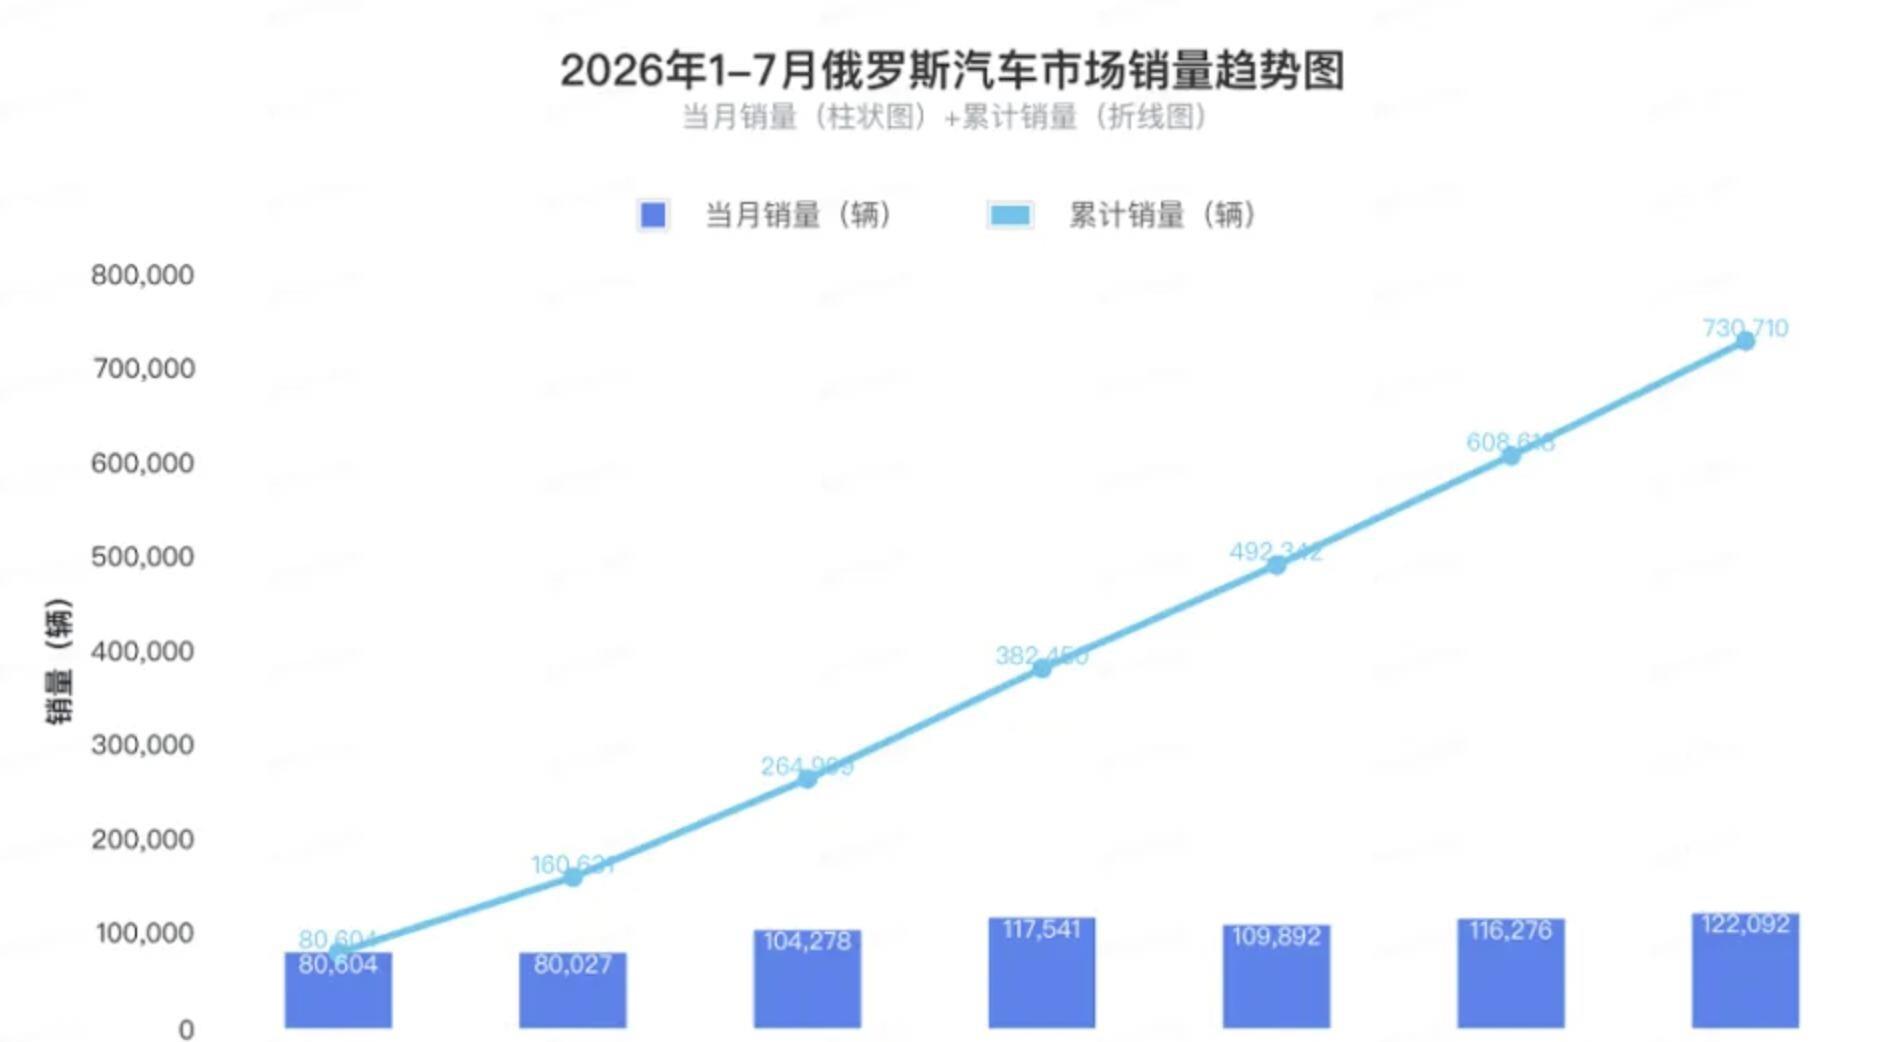
西方车企退出只是把门踹开,留人不靠空白期。 2026年俄罗斯并不是买不到欧日韩车,丰田6月通过平行进口3915辆、上半年1.6632万辆,马自达6月2401辆、同比523.6%、上半年1.1731万辆,两个牌子都不在俄正式国产。 同期哈弗6月1.6148万辆、泰尼特1.2636万辆、吉利7557辆、白吉5090辆、捷途3493辆、Jaecoo2229辆,七品牌单月合计市占超45%。 同样15万人民币级家用SUV,哈弗Jolion给加热、大屏、辅助泊车、远程启动,泰尼特T7给瑞虎底子和中控智驾,拉达Granta便宜但智能配置薄,欧系进口车再被回收费和OTTC拖一层价。 普通家庭算完落地价、质保网点、冬季备件价格,选项自然往中系平台收。
回收费这一刀直接改出口模式。 2024年10月俄整车回收费整体上调70%—85%,2025年12月把发动机功率纳入计税,160马力以上个人自用低费率取消;2026年4月1日第1291号决议修订案生效,个人和商业进口统一标准,封堵法人转个人、欧亚经济联盟转口低报。 160马力以上商业车回收费可到75万—100万卢布,大排量更高;1.0—2.0升本地化生产车通过政府补贴或返还对冲,实际负担可接近零。 进口整车关税2025年起按20%—38%阶梯,增值税22%。 咱们算账:一辆中国出厂15万元级SUV纯发俄境,回收费加关税加认证,落地成本多两到三成;改图拉、卡卢加、明斯克、莫斯科人厂做KD或全工艺,回收费可减、出租车积分可拿、政府采购可进。 这条账一摊开,“国内装船、俄境卖车”的纯贸易路子就不划算。
OTTC认证把技术门槛再抬一级。 2025年7月起俄罗斯强化车辆型式批准,所有进口车须在俄境内实验室做全项,周期从6—9个月拉到8—12个月,单车认证成本从约5000美元升到8000美元以上。 电动和智能车要补电池安全、OTA更新日志、网络安全方案,部分车型被要求提交电控单元源码和生产一致性文件。 商用车更严,东风、福田、一汽解放、重汽部分车型曾因制动、噪声、安全不达标被暂停进口。 乘用车没全禁,但小出口商扛不住8个月实验室加8000美元单认证,只能走本地组装、本地送样。 2025年中国对俄汽车出口58.27万辆,比2024年115.8万辆近乎腰斩,比2023年95万辆也低,不是俄罗斯不买车,是纯整车出口被税费和认证双向压缩。 
出租车和公务车规则把“本地化工序”变成硬指标。 2026年3月1日《出租车车辆本土化要求法案》生效,车辆进区域出租车名册要3200本地化积分;车身焊接、涂装、发动机、变速箱高分,浅度SKD只给50—100分。 2027—2028年门槛提3500、3700分,2033年起本地化作为准入条件。 哈弗图拉因四大工艺加发动机项目,积分可接近3500;泰尼特卡卢加做瑞虎KD,用原大众厂房和俄方AGR合作,7月1.255万辆、市占10.3%,不挂奇瑞标仍拿奇瑞平台积分;白吉明斯克组装进EAEU,X50+7月4891辆,补出租车走量小型SUV;吉利主牌7月8340辆,Monjaro/星越L覆盖中大型。 长安2025年6.62万辆、同比降37.6%,2026年7月5459辆、同比降30.5%,没有独立KD大厂,主要靠官方进口和经销商,回收费与关税一压,价格优势就薄。 大家看这份分化,能发现不是“中国车行不行”,而是“在俄本地焊装、涂装、装机工序够不够深”决定销量。
俄罗斯自己也在把中国技术包成“国产车”卖。 伏尔加K50/K40/C50用吉利三种平台,6月开售后背靠高尔基厂总装;泰尼特用奇瑞瑞虎7/4,卡卢加AGR组装;莫斯科人复产线有江淮等技术输入;XCITE部分车型采用奇瑞技术。 按车标统计,这些算俄产或白俄产;按零件和平台统计,中国系实际存在感远超51.7%单品牌口径。 2026年1—7月俄新车速前十里,哈弗、吉利、长安、捷途、广汽、泰尼特、白吉七个与中国技术相关,全口径中国系超51.4%。 生产端2026年一季度俄新乘用车59%本土生产,长城图拉2025年产量占欧亚经济联盟面向俄市场12.6%,工厂原投资5亿美元、规划15万产能,正往20万爬,发动机厂按特殊投资合同追加,目标本地化率70%以上。 哈弗2025年俄销量17.33万,2026年7月1.5606万、前七月9.9719万、同比29.5%。
奇瑞主品牌在俄正牌渠道2026年2月仅1200辆、市占1.5%,但泰尼特+捷途+Jaecoo+星途合起来仍是大数据体系,2025年“Chery&Co”约19.5%市占。 这种“主品牌退、换标品牌进”的打法,把关税和回收费转成俄境就业、税收和积分,奇瑞不直接扛全部整车进口税,由AGR扛厂房和本地申报,奇瑞收平台、散件、软件和维护协议费用。 长城反着走,自己图拉全工艺,自己扛资本开支但拿全部积分和政府补贴;吉利双线,白吉走EAEU、伏尔加走俄本土高端;江淮借莫斯科人壳,轻资产但议价权薄。 同一批中国车企,在俄罗斯不是只卖车,是按每家工厂资质分利润。 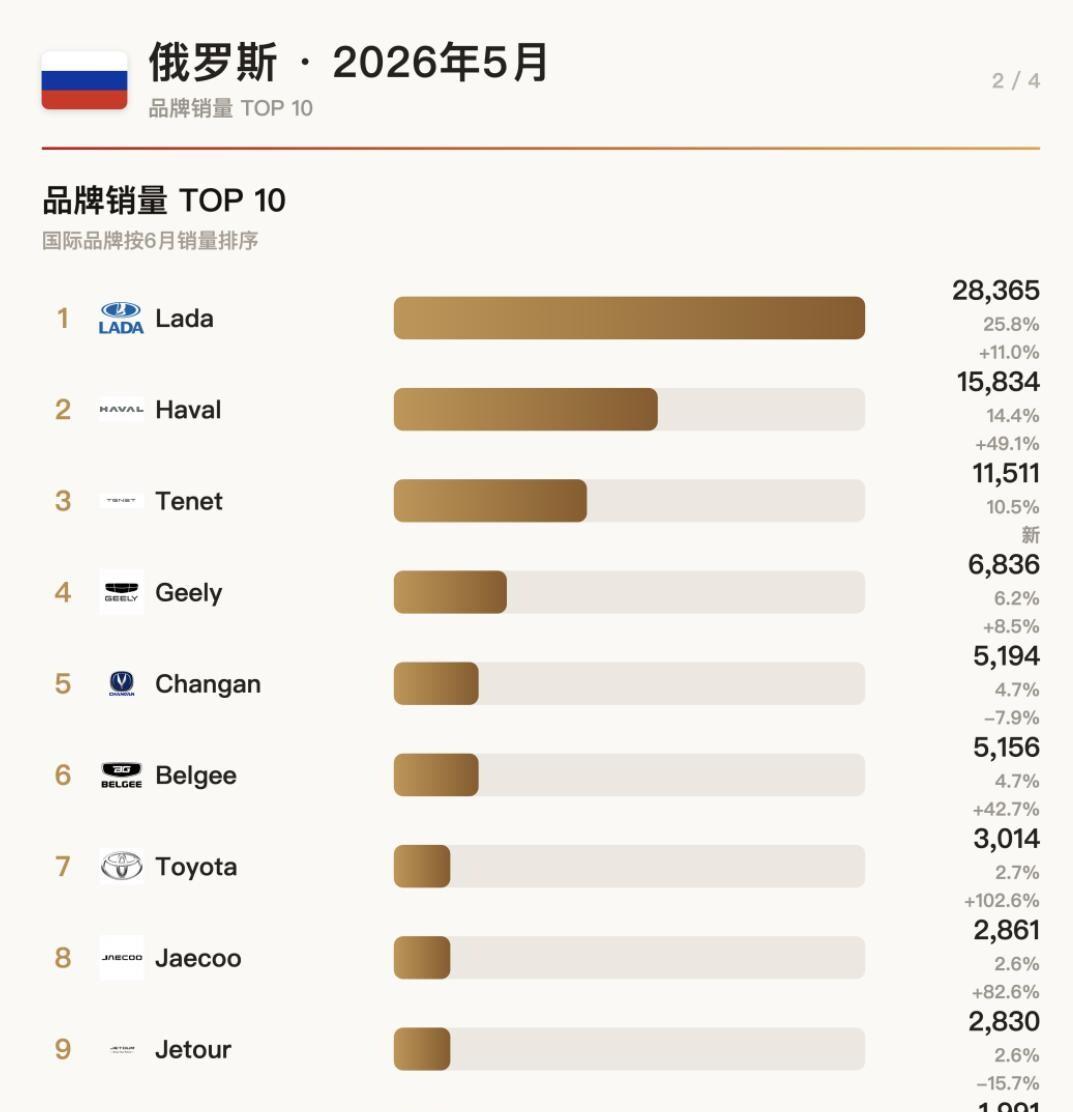
价格带也能看出平台覆盖密度。 拉达Granta继续守低价,6月仍车型前列但份额被Jolion挤;哈弗Jolion6月7870辆、车型第二,覆盖家庭主干SUV;泰尼特T7同月前列、T4L新车上量,用瑞虎底子做俄标定价;白吉X50+走小型SUV低价;吉利Monjaro/星越L和伏尔加K50走20万—33万人民币级,替代部分欧美中型SUV退出后的空档。 从8000美元入门到4万美元高端,中国技术车用不同车标铺满,拉达守底部,欧美正式国产车少,日韩平行进口只零散补货,买家无论预算多少都能撞上中系平台。
服务网络比销量榜更黏人。 哈弗图拉量上来后,Jolion、H6在俄欧洲部分、乌拉尔、西伯利亚铺备件库,低温机油、电瓶、涡轮管路按寒区工况备货;奇瑞通过泰尼特把瑞虎7/4易损件改在卡卢加周边采购,部分橡胶件、线束本地化以凑积分;吉利白吉在明斯克附近组装,X50+备件经EAEU进俄仍走本地化申报;伏尔加K50在下诺夫哥罗德总装,三电和车机维护回吉利供应系统。 大家修车时会发现,预约界面是俄文,后台零件号是中方系统,技师培训PPT一半中文截图。 这种系统接管比车标替换更难被替代,欧美车企真回归,也得重新建诊断协议、重签配件合同、重做OTTC俄境实验。
功率分档会继续筛选发什么车。 回收费2025年12月后把160马力作为分水岭,160马力以下部分低功率车型费率轻,160马力以上按商业费率,个人自用优惠取消。 小排量1.5T低功率、混动小系统、2.0自吸低功在回收费上更省;大马力2.0高功、性能SUV、重装智能车如果走纯进口,回收费和关税叠加会推高落地价。 长城、奇瑞、吉利在俄本地组装时把中功率发动机、变速箱和电池包逐步本地化,既凑出租车3200积分又控回收费;纯出口则偏向低功率走量家庭SUV。 这个细节解释了一个现象:2026年俄境中系车主看到车标变多、马力区间偏中低、智驾不堆顶级硬件,不是技术不够,是回收费功率表和本地化积分表在替采购部门做筛选。 
平行进口回流也改不了底层比例。 丰田、马自达2026年6月重回前十靠平行渠道,丰田上半年1.66万、6月3915,马自达6月2401、同比523.6%;但这些数量远小于哈弗+泰尼特+吉利+白吉+捷途+Jaecoo+长安合计,后者6月七品牌合计市占超45%。 回收费新规对平行进口同样按商业标准和功率计,160马力以上不享受个人低费率,中亚转口用SPOT系统预申报、按最低市场价补差。 转口省下的钱被回收费和清关系统吃回去,欧日韩想靠灰色回国翻盘,成本并不比中国本地组装低。
现在看圣彼得堡、叶卡捷琳堡、新西伯利亚的买车场景更直观。 10万—15万人民币预算,图拉Jolion和卡卢加泰尼特T7二选一,配置都带座椅加热、倒车雷达、俄文语音;20万以上预算看吉利Monjaro或伏尔加K50,K50标榜本土高端但工单查得到星越L零件号;出租车公司按3200积分采购,浅进口SUV直接出局,图拉哈弗、卡卢加泰尼特、白吉X50+进名录;政府和国企用车看OTTC本地实验和回收费减免,全工艺厂优先。 从私人代步到网约车再到机关车队,决策条件不同,落到供应商全是中系平台,车标换不换影响面子,不影响散件、ECU和售后手册。
2026年上半年再摆一遍硬数:总销60.86万、增14.8%;6月拉达2.8081万、哈弗1.6148万、泰尼特1.2636万、吉利7557、长安5558、白吉5090、捷途3493、Jaecoo2229,前十七个与中国系有关。 1—7月哈弗9.9719万、泰尼特约8万量级、吉利主牌4.525万、白吉3.3702万、长安2.8637万,加伏尔加K系列6月开售后的交车量,中国技术车在俄新车票仓占绝对多数。 回收费、OTTC、出租车3200积分按2026年规则执行,本土组装比例一季度59%、图拉占EAEU面向俄市场12.6%,这些数字不靠西方品牌回不回归变化。 
技术输出比整车出口更稳。 卖整车是一次收款,输出平台是每年收技术许可、散件、模具、软件升级。 奇瑞给泰尼特瑞虎平台,由AGR扛厂房和本地焊装;吉利给伏尔加K50平台,由高尔基厂总装、吉利供动力和车机;江淮进莫斯科人,用俄标做城市车;长城反着来,自己图拉全工艺,自己扛资本开支但拿全部积分和政府补贴。 两条路花法不同,结果都是中国工程师的整车参数、电子架构、维保标准进俄罗斯产业。 看俄车市报告别只数哈弗吉利多少辆,看图表拉、卡卢加、明斯克、莫斯科人、下诺夫哥罗德几家工厂的散件来源,那才是中国车真实体量。
回收费功率表还会影响车型引进。 160马力以下低功率家用SUV、1.5T混动、2.0自吸低功在商业进口回收费上更轻;高功2.0、大六缸、重性能纯电如果走整车进口,回收费叠加关税能把落地价推到同配置本地组装车以上。 哈弗图拉把Jolion、H6中功率动力本地化,泰尼特卡卢加把瑞虎7/4动力总成局部国产化,白吉明斯克做缤越小排量,吉利伏尔加K50走星越L高规格但本地总装降进口件比例。 大家买车看到同款中国车在俄有两个落地价,一个图拉/卡卢加产、一个国内直接发,差价不是汇率波动,是回收费功率分档加OTTC本地实验加出租车积分三本账。

