
特斯拉电机不用稀土了,续航还一样,体积小18%价格还便宜,那稀土武器还卡得住谁?
2026年9月3日,得克萨斯州奥斯汀的街道上,一辆没有方向盘、没有踏板的双座小车开始载客跑了起来。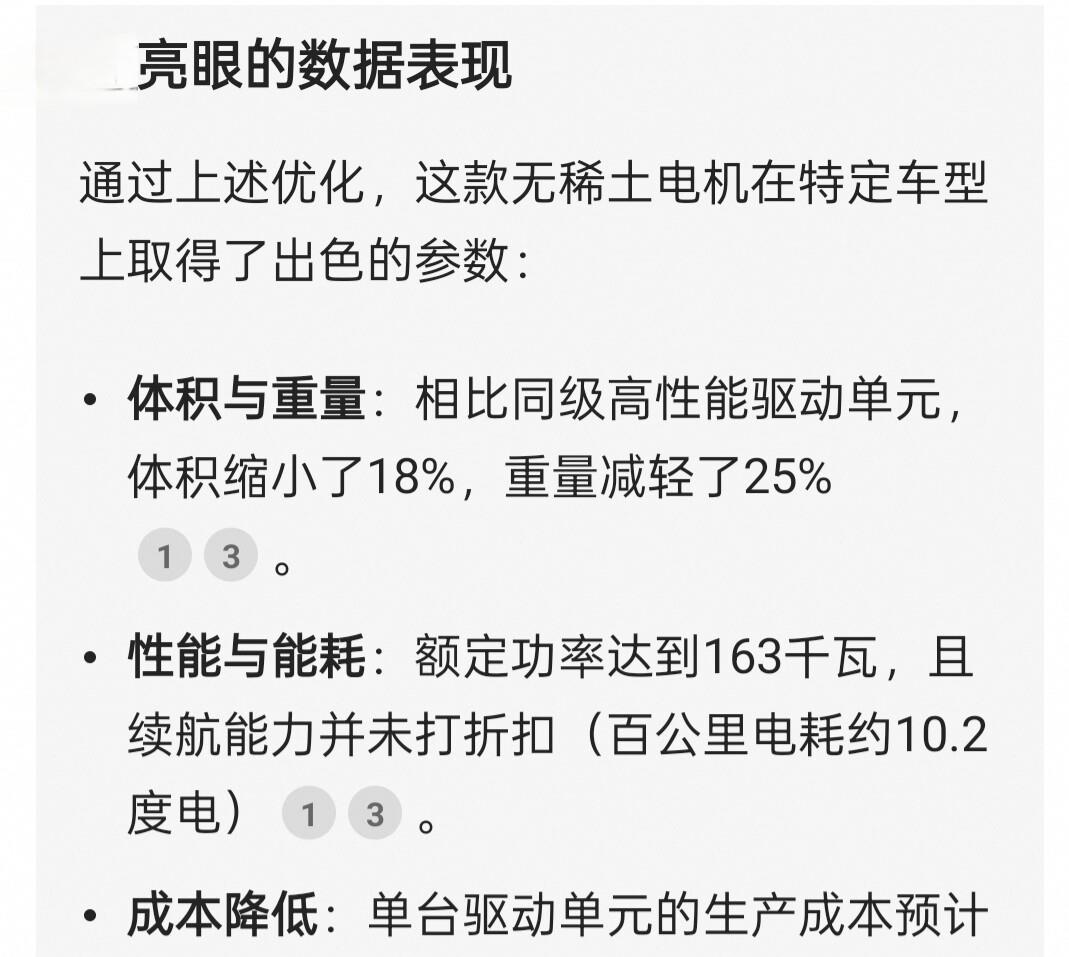
这是特斯拉的Cybercab,专为无人驾驶出租车设计的量产车。第二天,马斯克在自己的社交媒体账号上转了一条帖子,确认了一件比无人驾驶更让行业震动的事:这辆车的驱动电机,完全不使用稀土元素,续航能力却没打折扣。
他用的词是“极难实现”。
这四个字分量不轻。因为过去十几年,整个电动车行业对稀土的态度几乎是“离不开”。钕铁硼永磁体给电机提供强大而稳定的磁场,不需要持续给转子通电就能维持磁力。结果是电机能做得很小、很轻、扭矩密度高、效率高。Model 3从2017年开始量产时换上稀土永磁电机,正是看中了这些优势。
但稀土这东西,挖出来不容易,分离精炼更不容易。全球磁性稀土的分离精炼和烧结永磁体制造,高度集中在中国。2025年4月,中国商务部对钐、钆、铽、镝、镥、钪、钇等7类中重稀土相关物项实施出口管制。这个时间点很微妙。特斯拉的人形机器人Optimus,一台就需要大约2到3.4公斤的钕铁硼磁铁,按照2025年量产5000台的计划,光这一项就需要17吨钕磁铁。要扩大到5万台,需求直接翻十倍以上。供应链集中在一个地方,出口管制一出来,产能目标就得跟着调整。
马斯克在2023年3月的投资者日上就说过,下一代永磁电机将完全不使用稀土材料。当时很多人觉得这是远期目标,或者说是个口号。从2023年3月到2026年9月,历时三年半。
三年半之后交出来的东西,是一组让人意外的数据。特斯拉投资者Sawyer Merritt在X上披露,Cybercab的无稀土电机相比其他顶级性能的电机,体积缩小了18%,重量减轻了25%。马斯克随后转发了这组数据。163kW的额定功率,搭配47.6kWh的电池组,EPA工况续航约673公里,百公里电耗10.2度。单台驱动单元的成本预计可以降低1000美元。
这里有个细节值得注意。EPA认证文件显示,Cybercab的整备质量是1412公斤,前轮驱动,单台163千瓦电机。一台163kW的电机装在1.4吨的车上,这个功率级别不是验证机,是完整的主驱级别。MIR睿工业首席分析师贾硕的判断是,163kW已达乘用车完整主驱动级别,而非低性能验证机。体积缩小18%这个数据,击中的恰恰是无稀土方案最要命的地方。因为铁氧体磁体的磁力只有钕铁硼的七分之一到十分之一,传统做法是牺牲体积和重量来换性能。特斯拉如果真做到了体积更小、重量更轻、功率还够用,说明它不是用性能换材料,而是通过整个驱动系统的重新设计,把传统无稀土方案的功率密度劣势补了回来。
补回来的方式是一套组合拳。转子结构重新设计,让电机更多依靠“磁阻转矩”来转动,而不是单纯靠磁铁的吸引力。定子采用发卡式绕组,铜线填充率从40%提升到70%。电机转速推高到15000转以上,在高转速区间弥补扭矩的不足。再加上新的润滑和散热系统,确保高温高负荷下不退磁。本质上,是用系统工程能力替代了材料天赋。
这就有意思了。
因为去稀土化这件事,特斯拉不是第一个做的。雷诺2012年量产的ZOE电动车,用的就是无稀土的电励磁电机,到现在卖了上百万辆。宝马第五代eDrive系统从2021年开始量产装车,全系搭载无稀土电励磁电机,现在第六代都迭代完了。但这些方案有个共同的代价:功率密度比永磁同步电机低20%到30%,同功率下体积更大、重量更重,高速工况效率反而不如永磁电机。宝马和雷诺用了这么多年,无稀土电机没有取代永磁电机成为主流,就是因为综合性能还是打不过。
特斯拉这次的不同之处在于,它宣称的不是“能用”,而是“更好用”。Cybercab的能耗标定值是165瓦时每英里,特斯拉官方称这是有史以来能效最高的电动汽车。EPA实验室测试数据显示,综合工况等效续航约673公里,高速工况约604公里。这个能效数字放在一辆双座小车上,说明电机本身在高效区间的工作能力确实有东西。
但问题也跟着来了。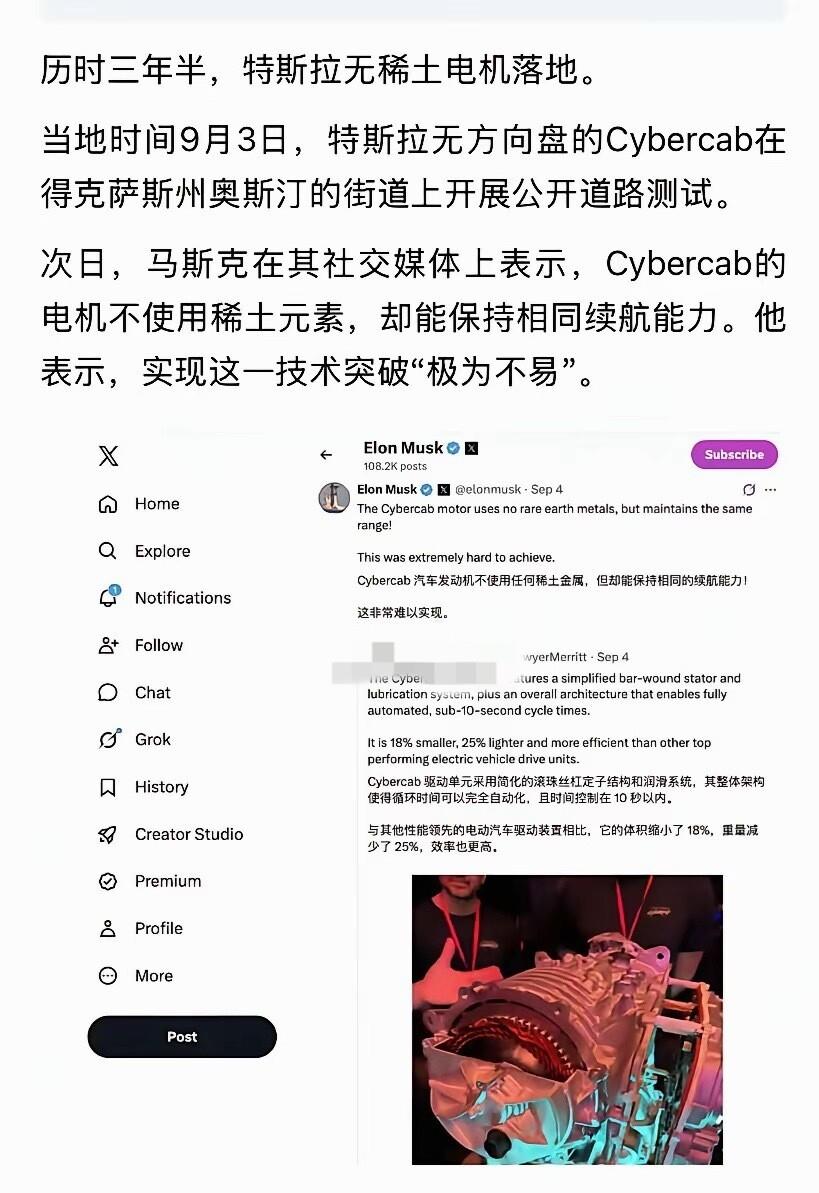
Cybercab是一辆双座车,整备质量1412公斤,定位是城市工况的无人驾驶出租车,不跑高速长途,不需要拖拽重物,不需要极致的加速性能。在这个边界条件里,电机的工作区间相对友好。163kW的功率对一辆1.4吨的双座车来说,是刻意“超配”的。EPA文件里提到,这台219马力的电机在不到1500公斤的车里,目的不是加速,而是让电机在低速城市循环中始终工作在最高效的扭矩区间。换句话说,特斯拉是先把车的使用场景框死了,再针对这个场景把电机优化到位。
换到Model Y上呢?换到Cybertruck上呢?换到需要持续高速巡航、需要爬坡、需要拖拽的场景里呢?上海有色网的判断是,不同车型对于加速性能、最高车速、持续功率、高温工况以及高速运行效率的要求不同,对电机的设计约束也不同。Cybercab更像是对这条技术路线的一次量产验证,而不是全面替代的宣告。
还有一个数据需要留意。特斯拉声称的“体积缩小18%、重量减轻25%”,对比对象是“其他顶级性能的电机”。这个“其他”具体是谁,特斯拉没有明说。有分析指出,这个对比基准很可能是特斯拉上一代自研驱动单元,而不是中国供应商同等功率的稀土永磁电机。参照系不同,结论的含金量也会有差异。
不过,这些技术层面的争议,并不影响另一件事的判断。
特斯拉在2026年9月把无稀土电机放进了量产车。不是概念车,不是实验室样品,是已经在奥斯汀街头跑起来的Cybercab。EPA认证文件里,“引入商业流通”日期写的是2026年5月29日。生产已经在Giga Texas开始了。
这意味着无稀土电机这条路,从一个“理论可行但性能打折”的选项,变成了一个“性能不打折且已经量产”的选项。从零到一,这一步跨过去了。
有了零到一,一就会有二。
真正需要想的问题是:如果无稀土电机的性能差距可以被系统工程补上,那稀土作为“卡脖子武器”的效力,到底还剩下多少?中国2025年4月对中重稀土实施出口管制的时候,手里握着的牌是“全球精炼产能高度集中”。但如果下游最大的应用场景之一,驱动电机,开始有能力绕开这个材料,这张牌的分量就会慢慢发生变化。
不是说稀土马上就不重要了。全球稀土消费量26%来自稀土永磁材料,约占74%的消费价值。新能源车、机器人、AI算力基础设施,这些产业的爆发式增长还在推高钕铁硼的需求。中信证券预测,到2028年国内与海外新能源汽车将分别拉动9万吨和4.1万吨的高性能钕铁硼需求增量。
但供给端的逻辑和需求端的逻辑是两条线。需求还在涨,不等于“不可替代性”没有在松动。特斯拉做的这件事,说到底是在给供应链上一个保险。稀土难求,那就想办法不用它。保险上了之后,谈判桌上的姿态就不一样了。
马斯克在2023年说要做无稀土电机的时候,很多人当笑话听。2026年9月,Cybercab在奥斯汀跑起来了。

