
中国车8个月卖出715万辆要冲千万,日欧怕被抢份额加税也拦不住,老百姓买车更卷更便宜。
6月中国汽车单月出口103.7万辆,7月104.3万辆,8月又站在101万辆,连续三个月挂着百万俱乐部的门牌。 中汽协9月10日口径,1至8月汽车出口715.3万辆,同比66.7%,已经把2025年全年710万辆左右的水平甩在身后;8月单月出口101万辆,同比65.3%,新能源汽车出口52.6万辆,同比1.3倍。 奇瑞前8月出口134.3万辆,同比68.1%,累计出口跨过700万辆;比亚迪、吉利8月海外出货刷纪录。 咱们看这组数别只盯着“涨”,重点在结构——前8月新能源出口343.5万辆,同比1.2倍,新能源占整车出口连续三个月超50%,8月这一比重新提到52.6万辆,相当于每往外发两辆车,就有一辆多是电的。 
你想啊,以前说出口破百万,大家会觉得是某款廉价车在某国冲量。 现在6、7、8连着三个月都过百万,靠的是奇瑞燃油加新能源双线、比亚迪滚装船和海外厂、吉利借沃尔沃和欧洲渠道、上汽自有船队、长安东南亚和中东网络一起转。 央广网引车百会研究院口径,预计今年中国汽车出口达1000万辆,中汽协前8月715.3万这个节奏,是按“保守破千万”推的;乘联分会崔东树另有1200万辆更乐观说法,但那不是已落地数据,咱们写稿别当既定事实吹。
欧洲这块最热闹。 ACEA相关统计5月数据,比亚迪、上汽、吉利、奇瑞、零跑5家在欧洲31国注册13.84万辆,同比64.59%;丰田、日产等6家日系13.04万辆,同比降3.13%。 中国品牌份额12.01%,日系11.32%,这是单月注册口径第一次倒过来。 西欧18国4月中国品牌约10%、日系约10.3%,差距更小;一季度中国品牌欧洲乘用车份额从四年前约3%走到16%这一广义口径,和31国12%不是一回事,别混着用。 日系在欧洲的问题不是不想造电车,是纯电产品节奏慢:丰田2026年前5月欧洲自有销量纯电占比约10%,一年前同期约5%;日产4月发长期战略,把日本、美国、中国列核心,欧洲降为次要,资源往下收。 德国《商报》引Dataforce,1至7月中国品牌欧洲新车注册8.7%,2021年同期0.6%,四年翻了十几倍。
关税这面墙得拆开说。 欧盟2024年10月起对原产中国纯电加反补贴税,10%基础关税之上,比亚迪额外17%、吉利18.8%、上汽35.3%,其他配合企业如小鹏、蔚来约20.7%,上汽综合最高45.3%。 美国对中国EV关税上限到100%,墨西哥2025年9月税改提案对整车和零部件最高50%,巴西近年也对新能源车上调进口税和工业产品税。 按常理纯电被加税,中国车欧洲应该熄火,结果没有。 2026年一季度中国对欧出口43.84万辆,同比84.7%,其中纯电19.83万辆、同比94.6%,插混10.6万辆、同比152.4%;4月中国品牌欧洲整体份额9.8%,纯电15.2%、插混近29%;6月Dataforce口径中国品牌欧洲插混交付34%,创下高位。 说白了,纯电税高就切插混,插混只走10%基础税,等欧盟2026年6月又把插混反补贴调查提上桌面,车企已经用插混把量和渠道铺完了。 
本地化才是真拐点。 比亚迪匈牙利塞格德厂投资约40亿欧元,规划年产能30万辆,2026年四季度整车组装节奏;欧洲总部和研发中心放在布达佩斯周边,适配WLTP、ENCAP、GDPR这些数据合规。 吉利7月拿福特西班牙瓦伦西亚工厂34%股权,出资2.21亿欧元,计划2028年下新能源,借现成工人和供应链拿“欧盟制造”身份,顺带把沃尔沃、领克、极氪渠道分层:领克欧洲125个网点直接借沃尔沃售后,极氪走高端商场店,吉利主牌走量和 fleet 采购。 奇瑞跟西班牙Ebro合资接日产巴塞罗那Zona Franca旧厂,用EBRO品牌恢复生产;零跑跟Stellantis在萨拉戈萨联合制造,借用对方渠道卖T03和C10;小鹏在慕尼黑设欧洲研发,奥地利麦格纳代工部分车型,2026年7月MONA L03在德国开发布会,面向65个国家和地区铺销售。 上汽安吉物流滚装船队对外口径42艘、年远洋运力60万辆;比亚迪自有滚装船“比亚迪·郑州号”单航次4809台,自建船队把上海、深圳到欧洲、南美交付周期从6至8周压到2至3周。 咱们算账:一辆中国产纯电欧洲卖3.8万欧元,45.3%综合税超过1万欧元;匈牙利厂按30万辆满产、40亿欧十年折旧,单车折旧约1333欧,税和本地化成本一抵,重资产前期重但长期比硬扛关税划算。
国内这边不能装看不见。 乘联分会口径6月乘用车零售160万辆、同比降23.2%,8月国内乘用车零售仍跌约24%;中汽协8月国内汽车销量同比降5.1%,国内销量同比降幅连续五个月超20%,前8月总产销2025.5万、2031.5万辆,同比均降3.8%。 新能源国内8月销量164.3万辆,新能源新车占比60.6%,1至8月新能源累计1065万辆,渗透率52.4%。 国内不是没需求,是价格战把成交价打薄,经销商库存、返利、置换补贴全在卷;同期海外毛利率更厚,比亚迪2025年境外收入3107.41亿元、占总营收38.65%,奇瑞2025年海外营收1574.2亿元、占总营收52.4%,长城海外销量50.6万辆、占38.2%。 资源往出口倾斜不是口号,是报表驱动。 说实话,国内零售负增长、海外单月破百万同时发生,说明车企不是“顺手出海”,是把海外当第二条利润主线在搭。
日系本土的压力另算一笔。 2026年上半年丰田在华销量同比约降17%,日产降约15%,本田降约35%;日系在华份额从2020年23.1%滑到2026上半年8.7%附近。 泰国市场中国品牌从几年前的7%左右升到32%,日系从85%降到59%;东南亚是日系油车利润池,现在被比亚迪海豚、元PLUS、哪吒、奇瑞OMODA、吉利电动皮卡按国家拆。 日本本国出口不能只用装船量比:丰田在北美、东南亚、欧洲都有本地厂,装船量低不等于全球销量低;但欧洲纯电注册、中国品牌反超这一项,确实戳到日系软肋——油混强、纯电慢、插混产品少。 欧洲各国补贴也往电和插混倾:德国2026年1月重启电动车和插混补贴,单车最高6000欧;瑞典给低收入家庭新能源购车专项补贴;意大利延续并扩大新能源扶持。 燃油车在欧洲1至7月整体份额继续缩,HEV还有37.8%,但增量注册主要来自BEV和PHEV,这部分日系接不住。 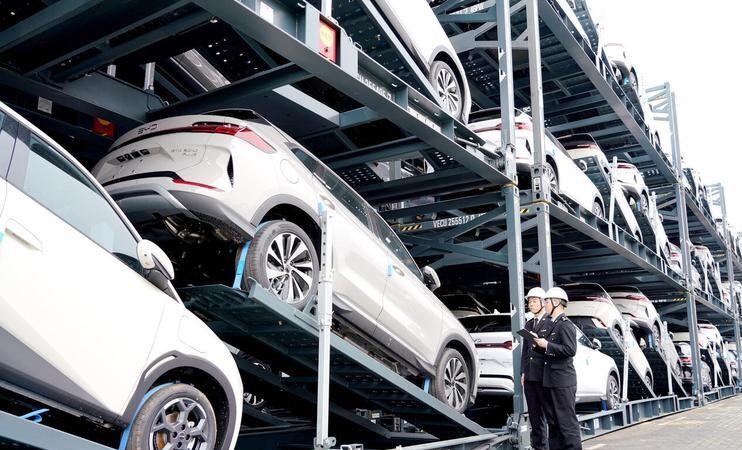
大众的动作值得单拎。 2024年起大众欧洲精简,涉及岗位数以万计;2026年业内放风,考虑把中国合资体系已跑通的畅销车型回销德国,省开发周期和研发费。 这个信号不是“德国车不行”,是中国研发成本、智能座舱、三电标定已经反向输出。 宝马、奔驰、丰田、日产近年分别在合肥、上海、常熟、广州扩容研发中心;丰田在常熟做智能驾驶和电动平台本土化,宝马上海做数字座舱,大众合肥做智能网联和纯电开发。 咱们过去说“中国制造”是组装,现在“中国研发”给全球车型出软件、出电池包、出智驾方案,再借海外工厂落地,这套路径和十年前纯出口完全两码事。
商用车那条线被很多人忽略。 远程新能源商用车2026年8月10日累计下线60万辆,星瀚H欧洲版同月下产线,切欧洲干线物流;2026上半年远程海外出口国内行业第一,同比123%,在英国、澳大利亚、阿联酋等28个国家和地区拿细分销量榜首。 商用车出海不像乘用车看零售折扣,看金融 leasing、充电站、维修配件周期。 中国车队出海如果只卖车不建桩,车队公司不接;远程、比亚迪商用、宇通现在都把“车辆+充电+金融+维保”打包,给英国和澳洲运营方做按公里计费。 这一步比单月出口破百万更难抄,因为要本地金融牌照、保险、二手残值模型全跟得上。
拉美和中东不能只写“开拓市场”。 比亚迪在巴西巴伊亚建厂、规划15万辆级别,泰国罗勇15万辆、本地化率70%,印尼2026年4月投产;奇瑞2026年7月接日产南非罗斯林厂,692名工人、2027年投产、5万辆级别;阿根廷市场2025年8月比亚迪正式进入,配合南美右舵/左舵、乙醇混动DM-i适配。 小鹏2025年4月进巴林,跟Ebrahim K. Kanoo做经销,中东不是只卖SUV,是把充电合作、售后续保一起签。 墨西哥税改最高50%,但中国在墨装车再进美国不现实,更多车企把墨当作拉美枢纽而非绕美跳板;真要避美国100%关税,还是得在目标国本地建厂,不靠第三国转口。 
滚装船和港口是隐形门槛。 单月百万出口,不用自有船就给国际船东卡脖子:2024至2025年红海改道、上海港台风、欧洲港口滚装泊位排队,交付周期一拖,海外经销商就转订本地现货。 上汽安吉42艘口径、年运60万;比亚迪自建8艘、单船4000至9000台不等,覆盖欧洲、南美、东南亚。 奇瑞不完全自建船,用长期租船+海外港口合作仓,土耳其、沙特、阿联酋做中转。 咱们看出口量别只看销量,看“船到港到店”全链路:海外港口没有滚装泊位,车到了也卸得慢;中东、澳洲、英国部分港口滚装容量2026年仍紧张,这也是为什么车企愿意在匈牙利、西班牙、泰国、巴西先建厂,减少跨洋单程依赖。
关税之后还有规则墙。 欧盟《工业加速器法案》提案要求公共采购电动车在欧盟组装、非电池零部件本地含量不低于70%;电池法案要求碳足迹、回收钴镍锂溯源;数据方面GDPR限制车机中国服务器直接回传。 中国车在欧洲卖得好,不等于欧洲总部可以全量把国内App搬过去。 比亚迪布达佩斯研发、小鹏慕尼黑研发、吉利瓦伦西亚改造,都在做“欧洲数据、欧洲验证、欧洲售后”。 零跑借Stellantis,最大好处不是省钱,是Stellantis的欧洲合规、召回、配件仓库直接复用;奇瑞Ebro西班牙合资,最大好处是日产旧厂有现成ENCAP验证线和工人,不用从零招。
咱们再把“全球抢中国车”翻译成人话。 经销商抢代理,不是抢某个品牌海报,是抢季度配额:比亚迪欧洲某国配额不够,经销商加价拿现车;奇瑞在俄罗斯、中东、拉美走多品牌,OMODA、Jaecoo、奇瑞主牌分渠道,避免一款车降价全系跟着降;吉利领克在欧洲125个网点,极氪单独开中心店,银河走东南亚和澳州,渠道不混。 配额紧张来自两个硬约束,一是船期,二是目标国认证:欧盟ENCAP 2026版对主动刹车、儿童识别、数据记录要求更细,国内过关的智驾版本到欧洲要重标;英国脱欧后走自己认证,不跟欧盟完全互认,中国车进英国反而快,但售后件要从欧盟或本土仓转,不然召回周期长。 
价格战外溢也要说清。 国内8万至15万新能源卷到海外,欧洲同级纯电MG、比亚迪、零跑比大众ID、日产Ariya便宜30%至40%;但欧盟反补贴税后,比亚迪部分纯电欧洲终端价上调,插混不涨。 结果就是插混占比飙升,6月34%这个数据不是“消费者突然爱插混”,是中国车企把宋、唐、海豹U、星越L插混、瑞虎9C-DM优先发欧洲,避开纯电高税。 日系在东南亚和南美还能靠油车守,欧洲纯电跟不上、插混产品少,被切的就是这部分中间用户。
最后落回普通人。 国内8月新能源占比60.6%,出口新能源占比超50%,同平台车国内卷价、海外讲配置,结果是中国品牌在全球统一定价权变强:国内置换补贴+终端优惠,海外leasing月供按本地利率算,国内买电车的用户享受到三电降本,海外买中国车的用户享受到插混低税和本地厂质保。 售后这块不吹,欧洲中国车二手残值还在建,零跑、小鹏、奇瑞早期纯电残值低于大众、丰田,靠五年质保、电池租赁、官方认证二手慢慢补;国内比亚迪、吉利残值体系更稳,因为保有量大、配件通用率高。 买车的人看出口破千万别只喊牛,重点看三件事:所在城市有没有海外同款配件仓、智驾版本能否按本地法规OTA、插混车型在目标国走10%还是被补税。 这三件比“1000万”三个字更影响钱包。
数据锚点再收一遍:中汽协1至8月出口715.3万、同比66.7%,8月101万、连续3个月破百万,新能源出口343.5万、同比1.2倍,8月新能源52.6万、同比1.3倍;欧洲5月中国五家13.84万对日系六家13.04万,31国份额12.01%对11.32%;欧盟纯电基础10%+反补贴17%/18.8%/35.3%,插混仍多10%基础、6月中国品牌欧洲插混34%;比亚迪匈牙利40亿欧/30万、吉利瓦伦西亚2.21亿欧/34%、奇瑞西班牙Ebro、零跑Stellantis萨拉戈萨、小鹏慕尼黑+麦格纳;国内8月总销量271.2万、同比降5.1%,国内销量同比降幅连续5个月超20%,前8月总产销同比降3.8%,新能源国内8月占比60.6%。

