
晚上十点刷到特斯拉三季报,第一反应是看错了。营收280.46亿美元,和去年同期基本持平;归属于普通股股东的净利润7.87亿美元,同比降了43%。
更刺眼的是营业利润:7.18亿美元,同比降56%,营业利润率只剩2.6%,去年同期还有5.8%。
但同一个财报里,毛利率是往上走的。总毛利率19.6%,比去年同期的18.0%和二季度的16.8%都高。汽车业务剔除监管积分后的毛利率18.1%,也比二季度的16.3%好。
一边毛利率回升,一边营业利润率腰斩,这两件事怎么可能同时发生?
把数字摆在一起算一下就清楚了。三季度总毛利54.94亿美元,同比增加约9%;营业利润却从去年同期的约16亿美元掉到7.18亿。毛利多了4亿多,营业利润反而少了近9亿,中间隔着十几亿的差额。
这个差额指向费用端。特斯拉CFO瓦巴夫·塔内贾在电话会上说得直白:公司正处于为未来布局的大规模投资周期,营业费用继续环比增长。未来几年的资本支出主要投向扩充Robotaxi车队、扩大人形机器人产能、建设太阳能制造产能、采购超级智能算力基础设施,以及建设半导体晶圆厂。
翻译一下:利润不是没了,是主动花掉了。
需求端的证据也支持这个判断。三季度交付486,532辆,虽然同比小降2%,但高于市场预期的约46万辆,环比增长1.3%,是历史上首次连续两个季度交付超过48万辆。乘用车订单积压量达到四年来最高水平,马斯克在电话会上说需求已经大幅超过产量,瓶颈在电池供应和产能,公司目标是2030年前后实现年产500万辆。
拉动需求的核心是FSD。北美新车FSD开通渗透率达到75%,全球付费用户突破170万,订阅模式占比首次过半。三季度Model 3/Y交付478,237辆,其他车型8,295辆,基本盘仍然是这两台车。
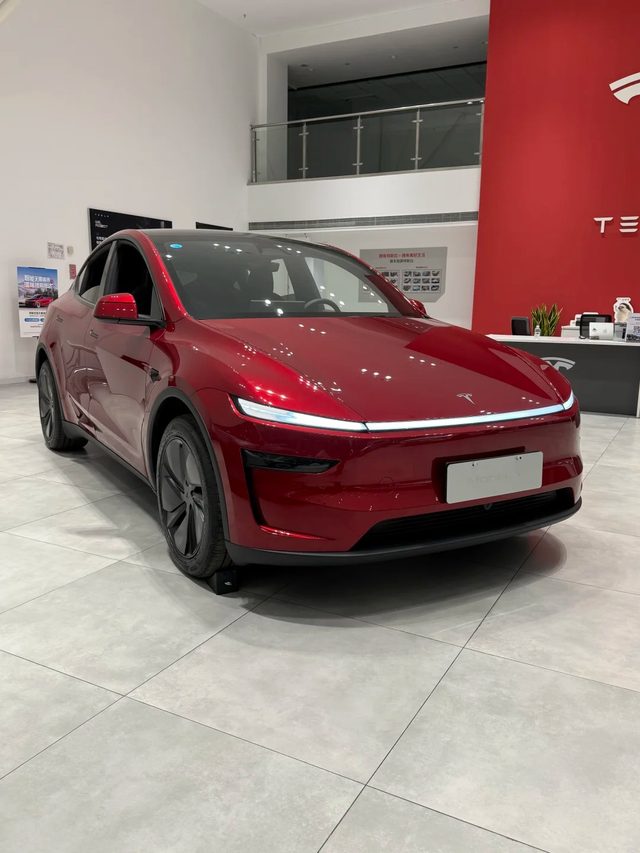 红色Model Y,三季度Model 3/Y交付了47.8万辆
产能是这一季的真正瓶颈。特斯拉表示电池供应仍是限制产量进一步增长的因素之一,三季度生产464,391辆,同比增长4%,而订单积压量已经达到四年来最高。马斯克在电话会上说,公司正在大幅提升产能,目标是2030年前后实现年产500万辆。
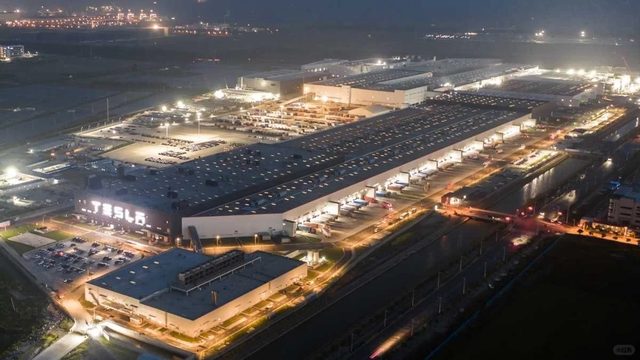 特斯拉上海超级工厂夜景,产能是这一季的关键词
现金流是本季另一个惊喜。自由现金流15.31亿美元,而市场原本预期是负45亿美元左右,二季度还是负10.92亿。期末现金、现金等价物及短期投资454.47亿美元。全年资本开支指引下调至约200亿美元,公司同时备好了最高300亿美元的借贷额度。
Robotaxi仍在烧钱阶段。9月3日Cybercab在奥斯汀开始载客运营,车队规模在推出约一个月后扩大到原来的10倍,累计无监督行驶里程接近200万英里。但CFO承认,目前还没达到每英里30美分的成本目标,这项业务要到2027年才会成为收入和利润的重要组成部分。
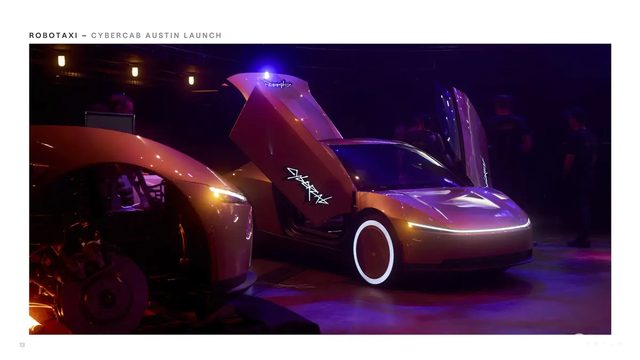 奥斯汀发布会上的Cybercab,鸥翼门开启状态
储能业务是结构性亮点也是疑点。部署量13.7吉瓦时,同比增长10%,储能毛利率提升到33.1%,2027年的Megapack订单基本售罄;但能源发电与储能收入28.81亿美元,同比下降16%,明显低于市场预期的39.1亿。量和收入背离,通常意味着价格或产品结构变化。
后续时间表都排在明年以后:Robotaxi明年二季度开始对收入和利润有可见贡献,三季度或四季度可能变得重要;Optimus明年4月集成AI 5芯片,2027年底前后才向外部客户交付;TeraFab晶圆厂明年五六月首批芯片测试,量产要等到2028年底。
如果只想记住几个数,这份清单可以存:一看总毛利率19.6%,同比在升;二看营业利润率2.6%,同比在降,两者背离就是费用扩张;三看自由现金流15.31亿美元,远好于预期;四看订单积压四年新高,需求不是问题;五看资本开支指引200亿美元,比原计划收敛;六看Robotaxi和Optimus的贡献都从2027年才开始。
一句话总结:这是一份把利润换成未来的财报。你觉得这笔交换划算吗?

