
中国车在美几乎没卖几台,美国仍要永久封、卡极星放沃尔沃,福特怕小米,普通人买便宜电车更难的。
南卡罗来纳州查尔斯顿的工厂里,极星3和沃尔沃EX90本来在同一条产线下线,都是美国工人组装,都是卖给美国消费者。 2026年6月25日,美国商务部工业与安全局给极星发了一纸通知,网联车特别授权不批。 极星从2025年5月29日递交材料,补了13个月资料,提了数据管控、定期审计、风险缓释,结果还是被拒。 2027车型年起,极星在美国停卖新车,先把现有Polestar 3、Polestar 4库存清完,之后只留售后和质保。 公司上半年文件写得很直白,这笔拒批带来约1.3亿美元经营调整损失,含库存减值、残值担保、供应商和员工重组费用。 
你想啊,Polestar 3在查尔斯顿装,Polestar 4在韩国釜山装,两台车都不是中国出厂。 极星总部在瑞典,母公司是吉利,公开资料里吉利系对极星持股约66%。 就因为“与中国有足够关联”,BIS按2025年1月定稿的网联车最终规则卡人。 规则不怎么看产地,看控制关系:受中国或俄罗斯所有、控制、管辖或指示的网联车制造商,软件2027车型年禁,硬件2030车型年禁,摄像头、麦克风、GPS、蓝牙、蜂窝、自动驾驶软件全在清单里,油车电车一视同仁。
同一条线、同一个吉利系,沃尔沃却是另一副结果。 2026年5月,沃尔沃拿到BIS特别授权,继续在美进口和销售搭载相关软硬件的网联车。 公开报道给出的条件很具体:南卡工厂累计投资13亿美元,约2000个直接岗位,带出约1.15万个经销商岗位,全车数据独立存储、不传回中国。 极星也提了类似数据方案,没批。 沃尔沃在美运营更久、本土投资更大、股权和软件边界谈得更细,这些全是看得见的差别,但BIS没公开“为什么一成一败”的逐条标准,外界只能对着同厂不同命猜。 
说实话,这种“看户口本不看过海关”的玩法,才是美国车企真正想要的东西。 9月3日,美国汽车创新联盟总裁博泽拉给参众两院两党领袖写信,要求国会休会前立法永久禁止中国网联车在美销售、进口、制造。 行政规则是商务部定的,下一届政府能改,谈判能交换;写成联邦法律,临时等选举、等换届的空间就没了。 联盟要的不是再砌一道墙,是把现有墙用水泥灌死。
国会这边案子已经摆着。 S.4429《2026年联网车辆安全法案》4月29日由俄亥俄共和党人莫雷诺、密歇根民主党人斯洛特金联名提,7月22日参议院商务、科学和运输委员会以口头表决送全院;原始文本给整车中资15%股权/投票权/董事席位红线,软件和部分硬件25%,整车和软件2027年1月1日、硬件2030年1月1日;众议院镜像H.R.8730由穆勒纳尔、丁格尔5月11日提,仍卡在委员会。 两院都没全院通过,总统没签,所谓“永久禁令”现在还是提案状态。 
15%这条线一画,闹心的不止中国品牌。 奔驰那边,北汽投票权9.98%、李书福个人9.69%,合计约19.67%,已经超过15%原始门槛。 彭博消息说奔驰在幕后游说,想把上限谈到25%,或者改成按国家安全个案审,不要按股权一刀切。 莫雷诺对外放风,若最终立法可给奔驰最长到2030年过渡,完不成股权剥离再申请单项豁免。 你看这就有意思了:本来想封中国车,结果先把德国豪华品牌吓过来 lobbying,规则没生效先把自己人搞出内部矛盾。
关税那层更直白。 按媒体对现行对华汽车税制的测算,中国产燃油/混动叠加约52.5%,纯电因301加征100%再叠加基础关税等,综合约127.5%。 出厂1万美元的纯电,过美国海关税就1.27万美元上下,再加海运、认证、经销商,落地价翻一倍多。 靠低价出口打美国市场,这条路先被税墙截断;可税墙只挡“中国造”,不挡“中国系去第三国造”,所以才需要BIS按关联审、国会按股权审。 三层叠一起,产地、股权、软件硬件全管,极星这种“美国工厂+韩国工厂+中国母公司”的最尴尬。 
福特在这出戏里最不掩饰矛盾。 2024年法利上英国Fully Charged播客说,从上海空运一台小米SU7到芝加哥,自己开了6个月,不想还回去;后来多次说中国电车“快、便宜、智能”,是humbling moment。 到了2026年4月,他上福克斯《Fox & Friends》,话风全变:中国电动车是生存威胁,进入美国会对制造业造成“毁灭性”打击,还点名网络和数据风险,“这根本不是公平对决”。 同一个人,前一年夸SU7舍不得换,后一年喊别让中国车进来,这种反转不是人格分裂,是福特账目逼出来的。
看福特钱袋就懂。 Model e电动车业务2025年亏48亿美元,全年电动车相关资产减值约195亿美元,公司自己给出的节奏是到2029年前后才看盈利。 法利把平价电动的希望押在UEV通用电动平台,首车是中型电动皮卡,路易斯维尔工厂生产,密歇根电池厂供LFP,目标起步价约3万美元,计划2027年前后上市。 更有反差的是,密歇根那批LFP技术授权来自宁德时代,福特用中国电池技术去打“中国车太便宜”的仗。 边用中国电池专利,边喊封中国整车,这套操作放在任何行业都够写三篇评论。 
3万美元皮卡这个价格带,就是美国封中国车的核心痛点。 中国品牌如果真以整车形式进美国,哪怕被关税加到127.5%,若本体成本足够低,仍可能和福特平价电车直接比车机、比能耗、比OTA、比售后。 法利开过SU7,知道半年体验差在哪;福特工程师拆过比亚迪,知道电池包和线束成本差在哪。 账本上Model e一年烧48亿,新产品2027年才来,前面5到10年窗口如果被中国低价智能车占掉,福特平价线一上市就要打价格战,烧钱期会拖更长。 所以联盟要“永久”、要“休会前”,不是怕今天几千台销量,是怕福特3万刀皮卡还没回本就被比下去。
再把墙外数据摆上桌。 中汽协7月9日数据:2026年上半年汽车出口509.6万辆,同比增65.3%;6月单月出口103.7万辆,首次破百万,同比增75.1%;其中新能源出口235.5万辆,占整体出口超46%,6月新能源出口52.3万辆,同比增1.6倍。 国内这边,6月新能源乘用车国内销量占乘用车国内销量67.2%,6月新能源汽车总销量占汽车新车总销量58.5%,上半年新能源总销量744.6万辆。 也就是说,中国车不是靠美国市场练级,是在国内67%渗透率、半年235万新能源出口里把供应链和软件迭代磨出来的。 
成本结构更扎美国车企心。 公开行业分析反复提到中国电池优势四件事:从矿石、正极、电芯到PACK一体化;LFP路线比部分三元方案便宜;几十家电池厂抢单把毛利压薄;制造规模摊掉固定成本。 福特在密歇根搞LFP、在路易斯维尔搞简化制造,就是在抄这几条。 可抄需要时间,UEV 2027年才出车,BIS规则2027车型年禁关联车,S.4429若过会也2027年禁软件,时间点对得极准:用法规把竞争者挡到福特新车上市同一年,之后靠产品慢慢打。 真打不赢,再续硬件2030、再续股权红线,这就是多层缓冲。
欧洲和澳洲的情况让美国更急。 博泽拉信里写,中国车在欧洲、澳大利亚、东南亚、墨西哥、南美抢份额;众议院中国问题特别委员会穆勒纳尔、丁格尔联合声明用“摧毁欧洲竞争对手本土市场”这种词。 公开媒体口径是中国品牌欧洲份额约一成,个别新品牌在英国某款SUV上市后13个月成最畅销。 无论“摧毁”是不是夸张,至少说明美国看到的不是“中国车没能力进美”,而是“中国车在别处已经按公开市场价格卖赢”。 国内零销量、国外高增速,这种反差比任何谍战都让底特律睡不稳。 
中国车企没在美门口干等。 公开报道里,奇瑞在西班牙接手巴塞罗那老厂做本地化生产,零跑借Stellantis渠道进欧洲经销网,比亚迪、蔚来、小鹏各自铺挪威、德国、英国、澳洲售后。 美国门焊死,企业就走“第三国工厂+成熟市场经销”的替代路径:墨西哥建厂再转美理论上会被S.4429补刀,法案文本把加拿大、墨西哥转口也列进受限范围;欧洲本地化则不受美国法直接管。 极星被拒后保留售后、清库存,不上诉,也是一种“不跟BIS纠缠、把资源撤到能卖的地方”的取舍。
咱们换个角度看法案程序。 S.4429过完参院委员会,不等于全院通过;H.R.8730还在能源和商业、筹款、外事几个委员会转;即便参院全院过,众院文本不同还要协调。 119届国会到2027年1月换届,年底日程被拨款、国防授权挤着走,独立成法时间很紧。 博泽拉9月3日发信催“休会前”,更像给委员会施压,不是法律已经落地。 极星被BIS按行政规则拒了,和S.4429过委员会是两件事:行政墙现在已经影响极星2027款,立法墙若不过,沃尔沃那种特别授权未来仍可能被下一届政府重谈。 
数据本地化会成为往后所有“放行者”的硬条件。 沃尔沃拿授权靠南卡投资+2000岗位+数据不回传;奔驰若拿豁免,大概率也要承诺美国境内存储、第三方审计、关键软件替换。 也就是说,美国不是简单“不许中国技术出现”,而是把“中国关联技术”换成“可审计、可隔离、可替代”的本地架构。 对极星来说,问题在于吉利系平台、软件、股权绑定更深,单独切数据边界的成本和信任都更高;对沃尔沃来说,独立上市公司、南卡重资产、长期美国经销网,给了BIS更大缓冲。 同厂不同命,本质是同风险等级、不同沉没成本。
福特内部也有两本账。 比尔·福特公开讲过,不能指望永远把中国车挡在门外,要在对方最擅长赛道打赢。 法利一边开SU7一边喊封杀,比尔·福特一边说挡不住一边催产品,这说明底特律高层清楚:关税和立法买时间,UEV和平价皮卡买未来市场份额。 可买时间有代价,美国消费者在2027年前基本买不到中国品牌智能电车,平价选择变少;福特3万刀皮卡若延期或涨价,受影响的是本来想换电车的普通家庭。 政策把“国家竞争”成本转嫁到终端车价上,这点很少在国会听证里明说。 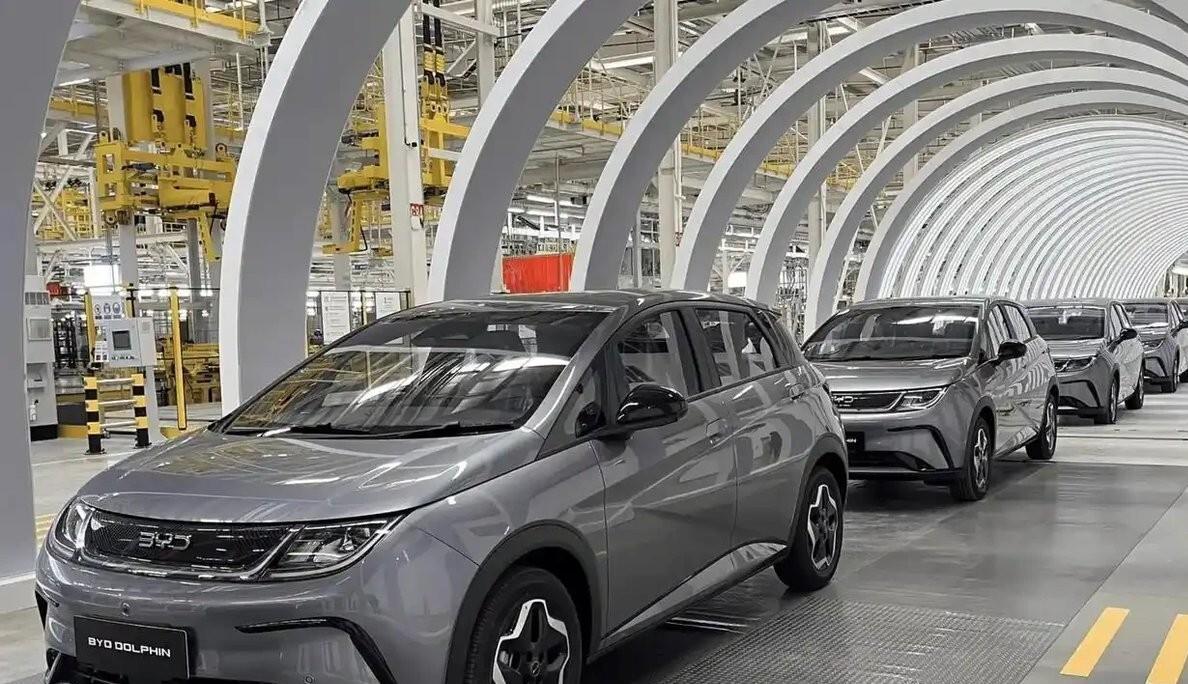
再补一个少人提的细节。 BIS最终规则允许低风险通用授权,也允许企业逐案申请特别授权。 极星走逐案、13个月、补材料、提审计,仍被拒;沃尔沃拿特定授权;其他车企若中资合计超15%,未来要么剥离股权、要么重构软件供应链、要么证明“无管辖无指示”。 这种逐案制会让法务成本高于关税成本。 一家车企在美国卖几万台,光合规报告、年度合规声明、软件溯源、硬件清单就能养一个小团队。 对小品牌是门禁,对大集团是摩擦,对吉利系这种平台共享品牌是结构性重做。
媒体常把这件事写成“美国怕中国车”,咱不这么粗写。 更贴数据的说法是:美国用关税改变价格、用BIS改变技术边界、用国会股权线改变资本边界,三件事指向三个不同缺口——价格缺口靠税补,技术缺口靠禁软硬,资本缺口靠15%红线。 极星同时踩中三道口:母公司中资、车机平台有中国关联、美国/韩国工厂仍不算“安全产地”。 沃尔沃只踩资本和中资关联,但用投资、就业、数据隔离把技术口子谈小。 福特不踩股权线,却踩技术性价比和成本线,所以用SU7当参照、用LFP授权、用3万皮卡反追。 
出口数字再拆一层。 上半年509.6万辆出口里,新能源235.5万辆,6月单月新能源出口52.3万辆且同比增1.6倍,说明增长主力不是低价燃油,而是电动。 美国市场若完全敞开,中国纯电会先打3万到5万美元区间,再打皮卡和家用SUV;现在被127.5%关税和2027软禁挡住,企业就把同款平台放欧洲、东南亚、拉美、澳洲,用规模继续摊成本。 规模不停,电池和智驾成本就继续降;美国门越晚开,墙外规模越大,未来即便解禁,底特律要追的差距也越宽。 这也是法利说“5到10年窗口”、内部更偏向后段的原因。
奇瑞西班牙、零跑欧洲这类动作,价值不在“今天卖多少”,在把售后、认证、经销、本地雇佣先铺起来。 美国BIS按“关联”审,企业如果在欧盟用独立法人、本地数据、非中资控股销售公司,未来转战其他发达市场会更顺。 极星退美后保留全球其他市场,思路也一样:美国按关联一票否决,其他市场按产品、价格、合规分别谈。 对自媒体读者来说,别只看“极星被赶出美国”这一个戏剧点,要看成全球合规分市场拆线——哪边门松就先放量,哪边按股权审就先重做法人。
最后落回普通买家。 美国消费者当下买不到极星3南卡产、买不到极星4釜山产,不是因为质量不合格,是因为BIS认定母系关联达到禁售标准;未来若S.4429成法,部分中资合计超15%的整车、超25%的软件硬件供应商都会被挡,更多平价智能选项从菜单里消失。 福特3万皮卡、通用平价电车、特斯拉降价车会变成主要选择,价格保护期内竞争压力小,但产品迭代速度也可能慢。 咱们看新闻别只盯“封杀”两个字,要看清三层墙分别拦谁、放谁、让谁多花钱——南卡同线一拒一放,参院15%红线吓到奔驰,法利开半年SU7又喊永久禁,这几件事放一起,比任何车评都更能说明美国电车市场现在到底在怕什么。

